
Resumen
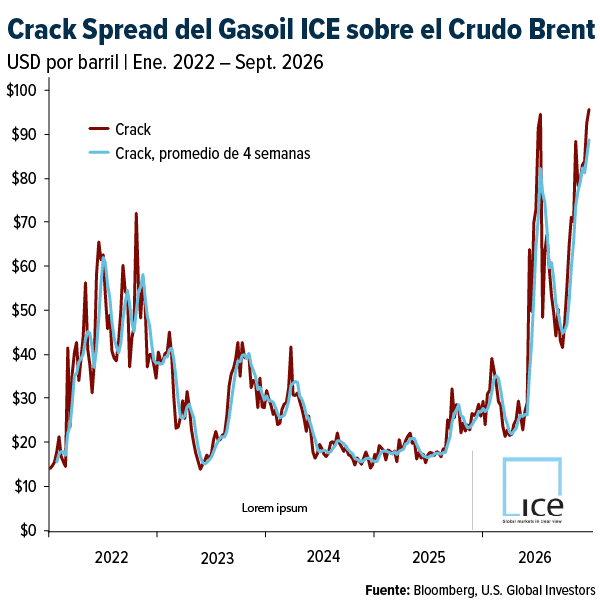
- Los márgenes de refinación de gasóleo en Europa alcanzaron aproximadamente los $94 dólares por encima del Brent, un récord en 36 años y muy por encima del pico de $71 dólares alcanzado durante la crisis de 2022.
- Los ataques con drones ucranianos contra refinerías rusas son la causa; la capacidad de procesamiento se reconstruye mucho más lentamente que el desvío de rutas del crudo.
- La solicitud para el año fiscal 2027 duplica el presupuesto de adquisiciones hasta alcanzar los $413 billones de dólares y el de I+D hasta los $344 billones de dólares, mientras que el de mantenimiento crece solo un 20%.
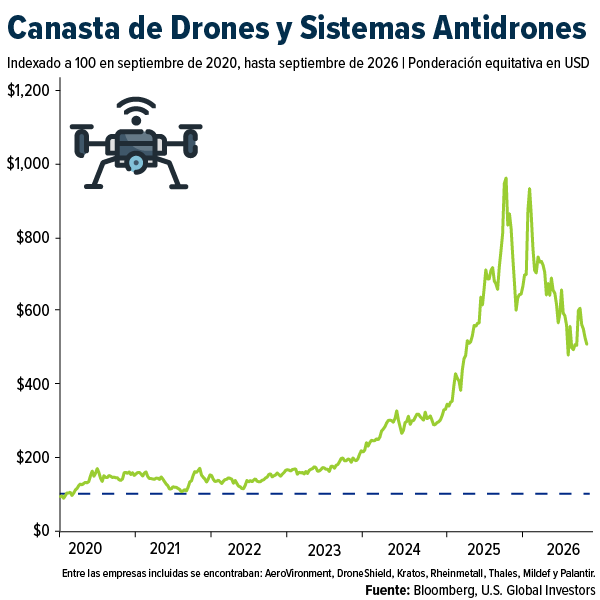
- Las acciones de empresas de drones han caído un 28% en los últimos 12 meses, frente a las ganancias del 10% del sector aeroespacial y de defensa y del 18% del S&P 500.
He dedicado toda mi carrera a los mercados de capitales, y lo que he aprendido es que las acciones reflejan lo que la gente espera, mientras que las materias primas muestran lo que realmente está sucediendo con los elementos que impulsan el mundo.
Así que, cuando digo que la cifra más importante en la historia de los drones no es una acción del sector de defensa, espero que me escuchen.
Hace dos semanas, el margen de refinación del gasóleo europeo, el referente que fija el precio del diésel y el gasóleo de calefacción en gran parte del mundo, cerró en torno a los $94 dólares por barril por encima del crudo Brent, según datos de Bloomberg. Normalmente, esta cifra se sitúa entre los $12 y los $18 dólares. En el peor momento de la crisis energética de 2022, tras la invasión rusa de Ucrania y la consiguiente escasez de combustible en Europa, el margen alcanzó los $71 dólares.
Ya hemos superado esa etapa. Y la superamos desde finales de marzo.
Esto no sucedió porque un cártel redujera la producción ni porque un huracán arrasara la costa del Golfo. Sucedió porque drones baratos han estado destruyendo sistemáticamente los equipos que transforman el petróleo crudo en gasóleo, y reconstruir esos equipos lleva mucho más tiempo que destruirlos.
Cinco dólares por disparo contra una máquina de $20.000 dólares
Un dron de ataque con visión en primera persona puede ensamblarse por entre $500 y unos pocos miles de dólares. Un Shahed-136 de diseño iraní cuesta decenas de miles de dólares. Los misiles que históricamente se usaban para derribar estos drones costaban millones de dólares cada uno.
Obviamente, ese no es un tipo de cambio sostenible. No puedes gastar $4 millones de dólares para destruir una máquina de $20.000 dólares y esperar ser solvente al final de la guerra, por muy buena que sea tu puntería.
Ucrania comprendió esto y ahora produce cientos de miles de drones al mes. Lo que comenzó como una improvisación en el campo de batalla se ha convertido en el principal problema de organización de las adquisiciones de defensa occidentales.
La solución consiste en reducir el coste de interceptar un dron hasta un nivel cercano al del propio dron. Esa es la lógica fundamental de las armas de energía dirigida. Este mes, el Ejército de EE. UU. adjudicó a AeroVironment $464,8 millones de dólares para la producción de sistemas láser de alta energía LOCUST. Aunque parezca increíble, la empresa estima que el coste de cada disparo es inferior a cinco dólares. El Ejército lo considera el primer contrato de producción de un arma láser de alta energía en su historia.
Cinco dólares frente a 20.000 dólares. Ese es el tipo de cambio que quiere el Pentágono, y la carrera por conseguirlo es adonde va el dinero.
¿Cuánto cuesta defender una sola base estadounidense?
El otoño pasado, drones no identificados paralizaron aeropuertos en todo el norte de Europa. Polonia desplegó aviones de la OTAN sobre su propio territorio. Las autoridades alemanas encontraron explosivos en un aeropuerto de Leipzig. Rumania envió cazas sobre una plataforma de gas natural en el Mar Negro. Más de una docena de países de la OTAN han reportado violaciones del espacio aéreo en los últimos dos años, y ninguna de ellas provocó una respuesta formal. ¿Por qué? Cada incidente fue diseñado específicamente para situarse justo por debajo del umbral que lo requeriría.
En el ámbito nacional, el Pentágono ha estado colaborando con el Departamento de Seguridad Nacional (DHS) y la Administración Federal de Aviación (FAA) para obtener la autorización para derribar drones sobre aeropuertos estadounidenses. La Oficina de Presupuesto del Congreso (CBO) ha calculado el costo de proteger una sola instalación militar. El resultado es de aproximadamente $74 millones de dólares para la instalación y $5 millones de dólares anuales para su operación, lo que equivale a unos $7.4 billones de dólares para 100 emplazamientos.
El Pentágono está comprando más de lo que repara.
En el gráfico que aparece a continuación, se puede apreciar la drástica respuesta en el presupuesto.
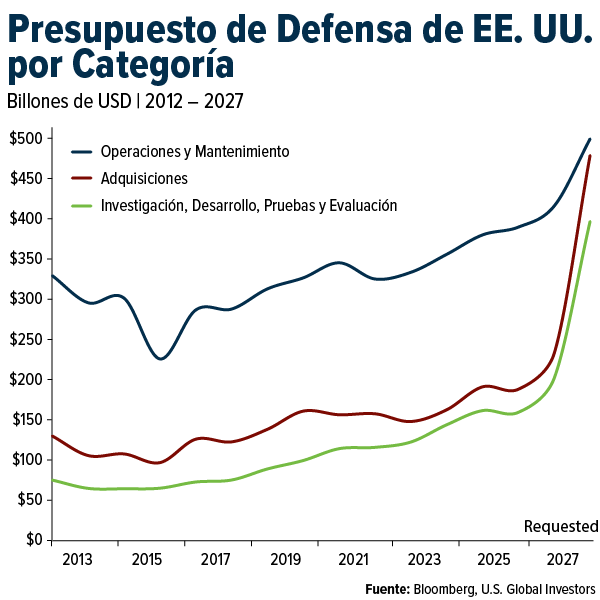
En la solicitud del año fiscal 2027, las adquisiciones aproximadamente se duplican, de $205 billones de dólares a $413 billones de dólares, según datos de Bloomberg. La investigación y el desarrollo casi se duplican, de $179 billones de dólares a $344 billones de dólares. Operación y mantenimiento, la cuenta que paga por mantener las luces encendidas, crece alrededor de un 20%.
Actualmente, comprar e inventar cosas tiene mucha más prioridad que mantener lo que ya tenemos.
Europa está haciendo lo mismo. La OTAN ha comprometido alrededor de $40 billones de dólares en cinco años, mientras que la Unión Europea está construyendo una línea de radares y sensores a lo largo de su frontera oriental que se espera que esté operativa para 2027.
Las máquinas baratas están reescribiendo las matemáticas de la guerra.
Miren el gráfico a continuación. He creado una cartera de siete empresas cotizadas con exposición a drones y tecnología antidrones. En los últimos 12 meses, esta cartera ha caído aproximadamente un 28%. En el mismo periodo, el índice Dow Jones U.S. Aerospace and Defense subió cerca de un 10% y el S&P 500 casi un 18%.
El pico se produjo en octubre de 2025, la misma semana en que los cierres de aeropuertos europeos dominaban las noticias. Desde entonces, ha caído alrededor del 47%.
Fíjense en AeroVironment, una empresa que se acerca bastante a ser una empresa puramente tecnológica dentro del mercado bursátil. La compañía acaba de anunciar una cartera de pedidos financiados récord de $1.5 billones de dólares, un 37% más que el año anterior, con unas reservas que representan aproximadamente 1,4 veces los ingresos. Se trata de una demanda enorme, pero los ingresos crecieron solo un 6%. Las acciones han caído cerca de un 40% en los últimos 12 meses, a pesar de que la gran mayoría de los analistas que la cubren recomiendan su compra.
DroneShield, una empresa australiana que fabrica equipos de detección e interferencia, aumentó sus ingresos un 74% interanual, pero a costa de ello registró importantes pérdidas operativas. Sus acciones han caído alrededor de un 46%.
¿Dónde fue a parar realmente el dinero?
La tesis era correcta. La guerra se ha reestructurado gracias a máquinas baratas, desechables y autónomas, y Occidente está gastando enormes sumas para ponerse al día.
Hasta ahora, la tesis no ha dado frutos en las acciones de las empresas fabricantes de drones, sino en el precio del combustible que sale de las refinerías destruidas por estos. El diésel, que ronda los $200 dólares el barril, es un coste que soportan todos los camioneros, agricultores, aerolíneas y hogares con una estufa de gas en el sótano.
Esa es la parte que yo estaría viendo.
El índice Dow Jones U.S. Select Aerospace & Defense mide el rendimiento bursátil de las empresas estadounidenses que operan en los sectores aeroespacial y de defensa, tanto comerciales como privados y militares. El S&P 500 es un índice bursátil que sigue el desempeño financiero de 500 de las mayores empresas cotizadas en bolsa de Estados Unidos.
Todas las opiniones expresadas y los datos proporcionados están sujetos a cambios sin previo aviso. Algunas de estas opiniones pueden no ser apropiadas para todos los inversores. Al hacer clic en el/los enlace(s) anterior(es), será redirigido a un sitio web de terceros. U.S. Global Investors no respalda toda la información proporcionada por este/estos sitio(s) web y no se responsabiliza de su contenido.
Las participaciones pueden variar diariamente. Las participaciones se informan al cierre del trimestre más reciente. Los siguientes valores mencionados en el artículo estaban en posesión de una o más cuentas administradas por U.S. Global Investors al 30/06/2026: DroneShield Ltd., Mildef Group AB.

 US Global Investors - Español
