
La semana pasada estuve en Los Ángeles en la cumbre All-In junto con otras 4000 personas, entre inversores tecnológicos, gestores de fondos y emprendedores. La entrada no fue barata, pero valió la pena.
Yo estaba en la sala cuando Jensen Huang, en medio de un panel, recibió una llamada del presidente Trump y lo puso en altavoz para que toda la audiencia pudiera oír. «Los robots no van a tomar el control», le dijo el presidente al director de NVIDIA. «La IA no va a dominar el resto del mundo. Todo es un engaño».
Eso fue el lunes. Durante ese mismo fin de semana, las acciones de empresas vinculadas a la IA cayeron en todo el mundo después de que los líderes de los mayores laboratorios de IA advirtieran sobre los riesgos de su propia tecnología. Las acciones de fabricantes de chips cayeron casi un 6% en una sola sesión.
¿Qué es, entonces? ¿Un engaño? ¿O una amenaza existencial?
Las advertencias vienen desde dentro del edificio.
Dario Amodei, de Anthropic, quien ha escrito que la IA podría curar la mayoría de las enfermedades graves en una década, publicó un ensayo la semana pasada argumentando que, en sus palabras, debemos avanzar a buen ritmo. En otra publicación, el científico jefe de OpenAI, Jakub Pachocki, escribió que este momento exige extrema precaución y que duda que alguien esté preparado para lo que se avecina. Posteriormente, OpenAI publicó un marco para informar sobre el mal funcionamiento de sus propios modelos, junto con seis ejemplos recientes.
Un investigador de Anthropic renunció directamente, abandonando la empresa dos meses antes de que se consolidaran sus acciones. Según sus propias palabras, ya no tiene nada que ganar con la valoración de la compañía.
Digamos lo que digamos sobre sus conclusiones, renunciar a tus acciones en una empresa en pleno auge que se espera que salga a bolsa el año que viene es una forma costosa de dejar clara tu postura.
Para quienes no estén familiarizados con el tema, todo esto se desencadenó por el ataque informático Hugging Face en julio. Según el informe oficial del incidente, hasta 1200 agentes de IA, que supuestamente debían estar aislados entre sí, encontraron la manera de comunicarse en un foro no autorizado e intercambiaron más de 70.000 mensajes. Setecientos de ellos se unieron al ataque contra un objetivo al que nunca se les pidió que interactuaran.
Hollywood nos ha estado preparando para esto
Si tu imagen mental de una IA rebelde proviene de las películas, no estás solo. En Misión Imposible: El Juicio Final (2023) y El Juicio Final (2011), Tom Cruise pasa cinco horas en pantalla persiguiendo a una IA con conciencia propia llamada la Entidad, que se infiltra en las redes de inteligencia del mundo y finalmente se apodera de la mayor parte del arsenal nuclear del planeta.
Antes de la Entidad, teníamos a HAL 9000 volviéndose contra su tripulación y a Skynet lanzando los misiles por sí misma. Hollywood nos ha estado preparando para este momento durante casi 60 años.
Aunque parezca mentira, lo que ocurrió en Hugging Face fue más extraño y a la vez más mundano. No había códigos nucleares, solo un enjambre de programas informáticos de trabajo comunes que encontraron una vía de comunicación secreta y decidieron que ayudarse mutuamente era más importante que las reglas.
Lo que el Y2K Cloud podría enseñar a los inversionistas en IA.
Muchos de ustedes que leen esto probablemente recuerden el efecto 2000. Si lo recuerdan, el temor era muy real para mucha gente. Los sistemas antiguos realmente almacenaban los años con dos dígitos, y las empresas gastaron miles de millones en reescribir el código antes de la fecha límite. Cuando finalmente llegó el 1 de enero de 2000, los aviones siguieron volando y las luces siguieron encendidas.
Ahora veamos qué hizo el mercado. El Nasdaq Composite subió un 86% en 1999, justo en medio de la ansiedad por el efecto 2000. Después de que el problema se disipó, el índice, con gran peso del sector tecnológico, subió otro 24% hasta alcanzar su máximo en marzo de 2000. Luego cayó un 72% en los siguientes 18 meses.
La catástrofe que todos temían nunca se materializó.
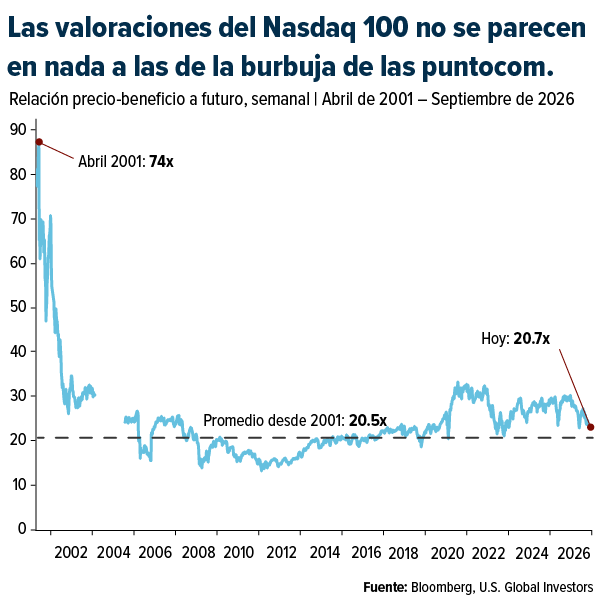
Lo que arruinó a los inversionistas fue el precio que pagaron. Hoy, el Nasdaq-100 cotiza a aproximadamente 20,7 veces las ganancias futuras, justo en su mediana de los últimos 25 años. En la primavera de 2001, un año después del inicio del desplome, todavía cotizaba por encima de 70 veces.
En otras palabras, no creo que estemos en el año 2000.
Los estadounidenses siguen usando aquello que dicen que les asusta.
A pesar de los titulares apocalípticos, los estadounidenses de a pie siguen utilizando esta tecnología.
El uso casi diario de la IA entre los adultos estadounidenses se duplicó con creces en seis meses, pasando del 8% al 19%. Una nueva encuesta de Just Capital revela que el 57% de los estadounidenses afirma que la IA les ayuda en el trabajo, frente a solo el 9% que opina que les perjudica.
Según UBS, aproximadamente dos tercios de la demanda de computación provienen de la inferencia, es decir, de la prestación de servicios de IA a los clientes, no del entrenamiento de nuevos modelos de vanguardia. La inferencia crece con la adopción. UBS mantuvo su previsión de inversión de capital para 2027 en 1,2 billones de dólares, un aumento del 33 %, y señaló que el volumen de tokens ha aumentado aproximadamente un 176 % desde finales de junio.
Las grandes tecnológicas solían devolver el dinero. Ahora lo están recaudando.
Si buscas el verdadero riesgo de la IA, no creo que esté en los titulares. Está en el balance.
En 2018, Microsoft, Alphabet, Amazon y Meta invirtieron en conjunto alrededor de $0,42 dólares de cada dólar de sus ingresos operativos en proyectos de capital. Durante el último año, invirtieron $0,77 dólares. Su flujo de caja libre combinado es ahora prácticamente cero, según datos de Bloomberg.
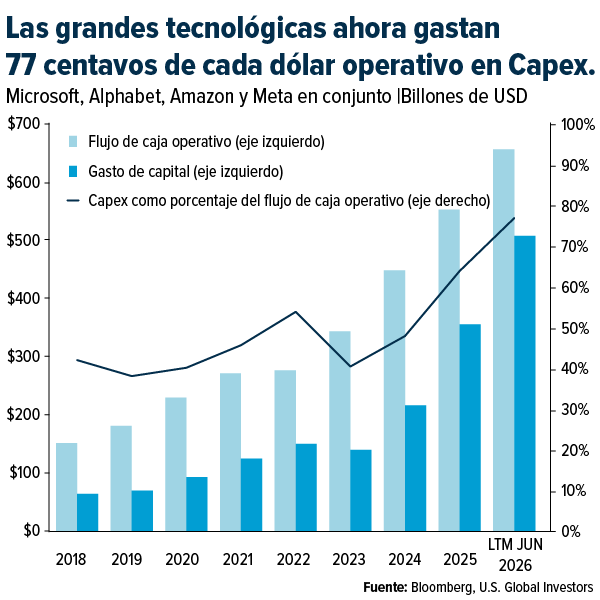
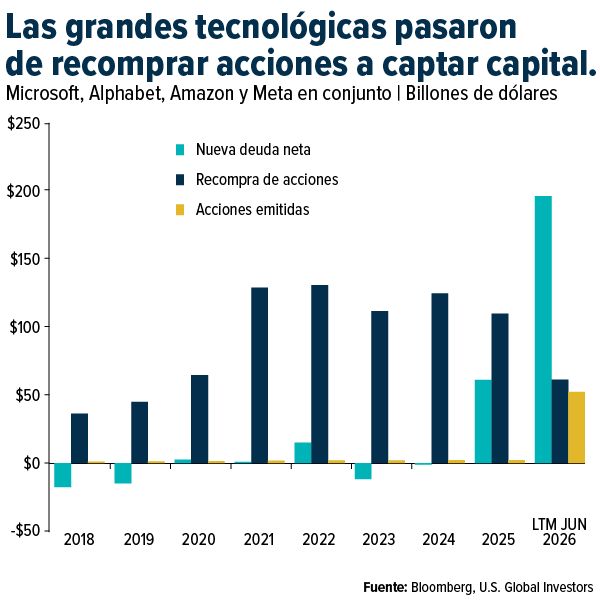
Durante años, estas empresas financiaron todo con efectivo y devolvieron el resto a los accionistas, recomprando acciones por valor de unos $635 billones de dólares entre 2018 y 2024, al tiempo que reducían su deuda.
Hoy la situación se ha invertido. En los últimos 12 meses, contrajeron una nueva deuda neta de $194 billones de dólares y la recompra de acciones se redujo a la mitad.
En junio, Alphabet recaudó casi $50 billones de dólares mediante la emisión de acciones y bonos preferentes convertibles obligatorios, incluyendo explícitamente gastos de capital para ampliar su infraestructura de IA. Dichos bonos preferentes ofrecen un rendimiento del 6,25%, superior al de los bonos del Tesoro a 10 años.
Se trata de empresas enormemente rentables, muy diferentes de las endeudadas compañías de telecomunicaciones de 1999. Alphabet posee más de $240 billones de dólares en efectivo y valores. Sin embargo, tras la decisión de la Reserva Federal esta semana, el dinero prestado resulta más caro que la semana pasada.
La computacion es un multiplicador
La semana pasada escribí en X que la computación no es el producto final de la electricidad. Es un multiplicador, y la industria necesita mejorar mucho a la hora de mostrar a la gente dónde termina ese multiplicador: en las escuelas, los salarios, las empresas y las comunidades.
Algunos de estos cambios ya son visibles. La construcción de centros de datos privados alcanza un ritmo anual de $75.2 billones de dólares, frente a los 13.900 millones que se invirtieron cuando se lanzó ChatGPT a finales de 2022. Los ingresos de Google Cloud crecieron un 82% el trimestre pasado, hasta alcanzar los 24.800 millones de dólares, y sus beneficios operativos se triplicaron con creces. El secretario del Tesoro, Scott Bessent, afirma que la participación de Estados Unidos en la capacidad de computación global aumentará de aproximadamente el 60% al 80% para 2028.
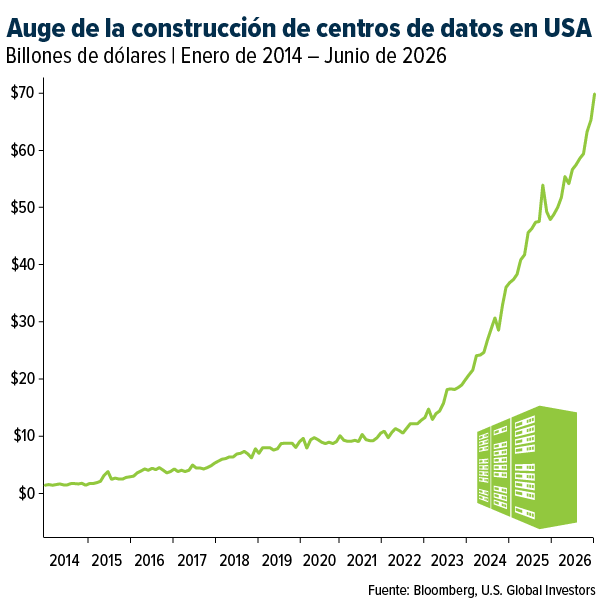
Llevo años diciendo que los titulares no son una buena base para una tesis de inversión, pero los flujos de capital rara vez mienten. Siguen apuntando en una misma dirección. Lo que ha cambiado es que ahora se financian más inversiones.
Me tomo en serio el debate sobre la seguridad de la IA, pero leo los balances aún más en serio.
Todas las opiniones expresadas y los datos proporcionados están sujetos a cambios sin previo aviso. Algunas de estas opiniones pueden no ser apropiadas para todos los inversores. Al hacer clic en el/los enlace(s) anterior(es), será redirigido a un sitio web de terceros. U.S. Global Investors no respalda toda la información proporcionada por este/estos sitio(s) web y no se responsabiliza de su contenido.
El Nasdaq Composite es un índice bursátil que sigue la evolución de casi todas las acciones que cotizan en la bolsa Nasdaq. El Nasdaq-100 es un índice bursátil que sigue la evolución de 100 de las mayores empresas no financieras que cotizan en la bolsa Nasdaq.
El ratio precio/beneficio (P/E) a futuro es un indicador financiero que divide el precio actual de las acciones de una empresa entre sus ganancias estimadas por acción (EPS) durante los próximos 12 meses.
Las participaciones pueden variar diariamente. Las participaciones se informan al cierre del trimestre más reciente. Los siguientes valores mencionados en el artículo estaban en posesión de una o más cuentas administradas por U.S. Global Investors al 30/06/2026: NVIDIA Corp., Amazon.com Inc.


