
En el primer trimestre de este año, coincidiendo con el cierre del estrecho de Ormuz y el aumento vertiginoso de los precios del petróleo, Berkshire Hathaway realizó un par de movimientos que podrían haber pasado desapercibidos.
Redujo su participación en Chevron en aproximadamente un tercio. Luego compró una aerolínea.
Berkshire, ahora dirigida por Greg Abel, reveló una participación de $2.6 billones de dólares en Delta Air Lines a finales de marzo. En el segundo trimestre, aumentó su participación en un 44%, alcanzando aproximadamente 57 millones de acciones. A finales de junio, esta participación estaba valorada en unos $5.4 billones de dólares.
Para ser claros, Berkshire no se ha desvinculado del petróleo. Todavía posee acciones de Chevron y Occidental por valor de más de $30 billones de dólares, y Delta representa poco más del 1% de su portafolio. Pero el momento elegido revela una historia importante.
El Oráculo cambia de opinión sobre las aerolíneas.
Pocos inversionistas han sido tan duros con las aerolíneas como Warren Buffett. En una ocasión, calificó al sector de «trampa mortal» para el capital y bromeó diciendo que a los inversionistas les habría ido mejor si el avión de los hermanos Wright hubiera sido derribado en Kitty Hawk.
Su interés por las aerolíneas comenzó en 2016, cuando Berkshire adquirió participaciones en las cuatro mayores aerolíneas estadounidenses. Luego llegó la pandemia de COVID-19 y, en la primavera de 2020, Berkshire vendió todas las acciones que poseía. Buffett afirmó que «el mundo cambió para las aerolíneas» y, posteriormente, calificó la inversión como un error.
En aquel momento no estuve de acuerdo. En mayo de 2020, sostuve que pocas industrias habían demostrado ser tan resistentes a las crisis externas.
Siempre consideraré a Buffett uno de los mejores inversionistas de todos los tiempos. Nadie acierta siempre. Pero Berkshire ha vuelto a invertir en aerolíneas en medio de otra crisis, con el combustible para aviones (jet fuel) rozando los $5 dólares el galón.
Atrapados por el combustible
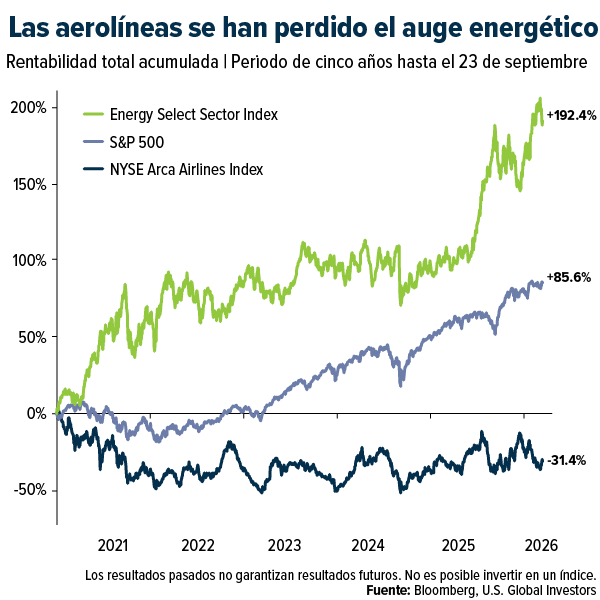
En los últimos cinco años, se ha producido una de las mayores diferencias que he visto entre sectores. El índice NYSE Arca Airline ha perdido cerca del 31%, incluyendo dividendos, mientras que las acciones energéticas han generado una rentabilidad superior al 192%. El S&P 500 ha obtenido una rentabilidad de alrededor del 86%.
Las aerolíneas habían recuperado la mayor parte de esas pérdidas a principios de 2026. Entonces Hormuz cerró, el precio del combustible para aviones prácticamente se duplicó y las acciones lo perdieron todo.
Como muchos saben, el combustible es el mayor gasto de una aerolínea. En una conferencia de Morgan Stanley este mes, el director financiero de American Airlines afirmó que un precio del combustible que supera en aproximadamente $1 dólar el galón el previsto supone un incremento de $1 billón de dólares en la factura de combustible de un solo trimestre. United ya ha cancelado vuelos programados para diciembre.
Entonces, ¿por qué alguien compraría ahora?
La presión refinadora
Analicemos los futuros del diésel en el puerto de Nueva York. Son el equivalente más cercano al combustible para aviones en Estados Unidos. Al 24 de septiembre, el contrato para este mes se cotizaba en torno a los $5 dólares por galón. El contrato para junio de 2027 se cotizaba a $3,73 dólares. Esto supone una baja de $1,27 dólares, una diferencia mayor que el dólar que añade un billón de dólares a la factura trimestral de combustible de los estadounidenses.
Lo que me sorprendió fue de dónde proviene el alivio. Solo alrededor de un tercio proviene de la disminución del precio del petróleo crudo. Los otros dos tercios provienen de la reducción de la prima de refinación.
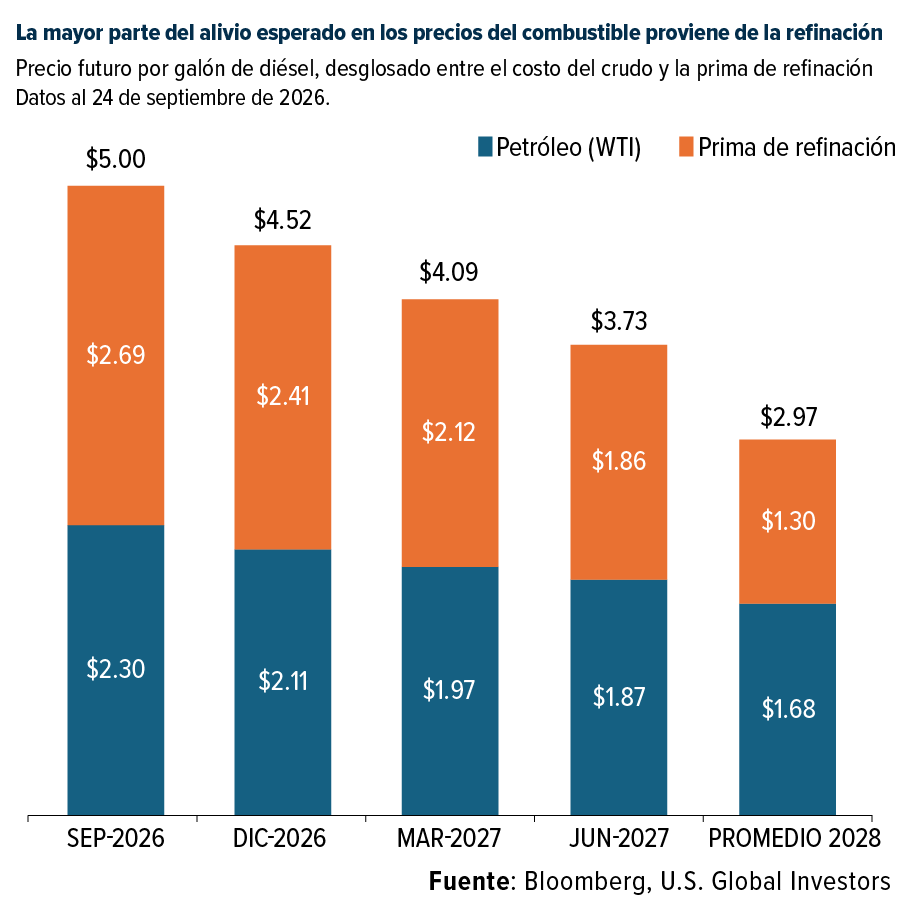
Esa prima representa el costo adicional de convertir el crudo en combustible para aviones. Según datos de Bloomberg, en 2024 y 2025, el combustible para aviones en Nueva York se vendía generalmente entre $20 y $30 dólares más caro por barril que el crudo. Este mes, la diferencia superó los $100 dólares, ya que la guerra en Irán y los ataques ucranianos contra refinerías rusas paralizaron las exportaciones de combustible.
Las aerolíneas han sufrido grandes pérdidas, mientras que las refinerías han experimentado un auge en sus acciones, que han aumentado un 127 % y un 96 % respectivamente en lo que va del año. Sin embargo, algunos analistas prevén que las ganancias de las refinerías caigan más del 23 % el próximo año, según datos de Yardeni Research.
Los operadores de materias primas y los analistas bursátiles coinciden en lo mismo: la presión debería disminuir.
Ahora bien, los precios de los futuros no son pronósticos. No creo que el combustible para aviones sea barato a la vuelta de la esquina. La Asociación Internacional de Transporte Aéreo (IATA) señala que la prima de refinación ya se situaba muy por encima de su promedio pre-COVID antes de la guerra, y la capacidad de refinación de EE. UU. se redujo el año pasado. Es probable que haya una mejora, pero no un regreso a la antigua normalidad.
Por qué ninguna cobertura contra el precio del combustible podría resultar rentable
Las aerolíneas estadounidenses abandonaron en gran medida la cobertura de riesgos del combustible hace años. Southwest puso fin a su famoso programa a finales de 2025, justo antes de que se produjera la crisis.
Las aerolíneas europeas adoptaron un enfoque opuesto. Según Reuters, Lufthansa ha cubierto el 86% de su combustible para 2026, y Ryanair ha asegurado alrededor del 80% de sus necesidades para el próximo año a precios basados en un petróleo de $67 dólares.
Por eso, las aerolíneas estadounidenses fueron las más afectadas este año. Pero si el mercado de futuros no se equivoca, esas aerolíneas serán las primeras en sentir el alivio por completo, mientras que sus rivales europeas seguirán aferradas a sus coberturas.
Calidad antes que cantidad
No todas las aerolíneas son iguales, y creo que ahí radica la clave de la decisión de Berkshire. En 2016, la empresa adquirió todo el sector. Esta vez, compró una sola aerolínea.
Delta posee su propia refinería en las afueras de Filadelfia, la cual recupera parte de la prima de refinación en el noreste, donde ha sido más alta. Los analistas estiman que la refinería podría reducir el costo del combustible de Delta en el cuarto trimestre en alrededor de $0.40 por galón. Los ingresos operativos de la compañía cubren sus gastos por intereses más de ocho veces. En contraste, los ingresos operativos de American actualmente no cubren los intereses en absoluto, según datos de Bloomberg.
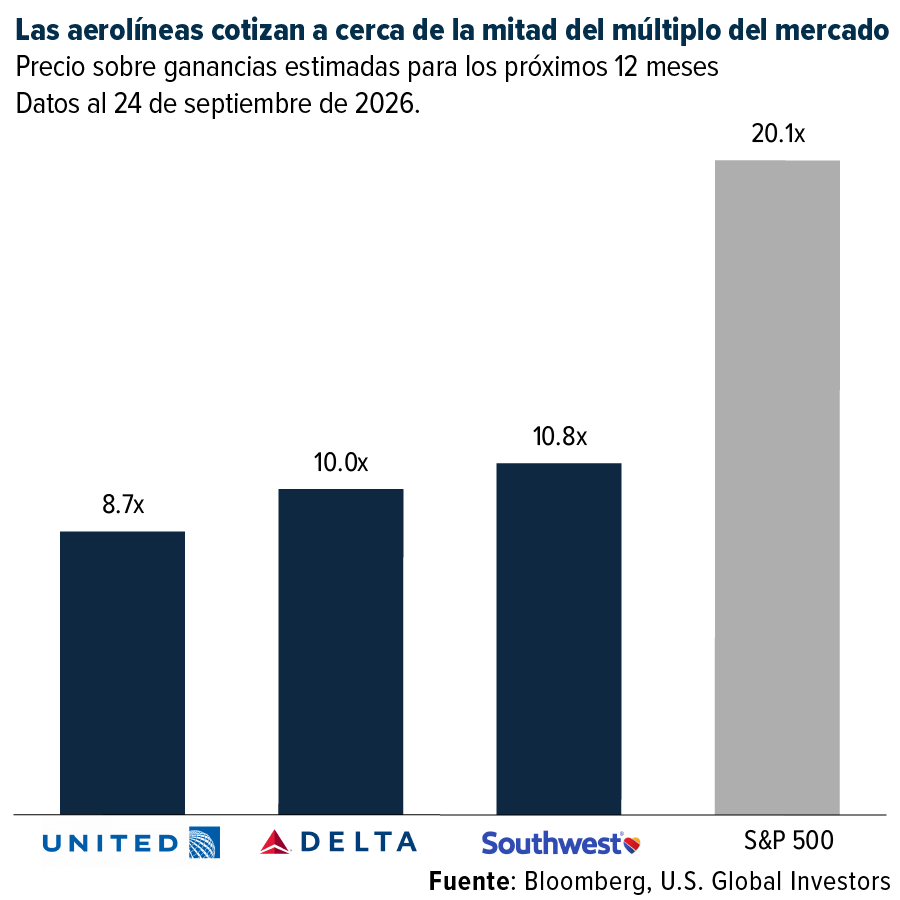
Las valoraciones son modestas. Delta, United y Southwest cotizan a entre 9 y 11 veces sus ganancias futuras, aproximadamente la mitad del múltiplo del S&P 500, que ronda las 20. Las aerolíneas siempre han cotizado con descuento respecto al mercado debido a su naturaleza cíclica, pero los analistas de UBS sostienen que las compañías aéreas de calidad podrían alcanzar valoraciones estructuralmente más altas con el tiempo, ahora que el sector ha demostrado un verdadero poder de fijación de precios.
Prepárense para la temporada de resultados.
La temporada de resultados comienza el 9 de octubre con Delta. El precio del combustible está por encima de las previsiones de varias aerolíneas, por lo que los resultados del tercer trimestre se verán afectados, algo que Wall Street ya anticipa. Estaré atento a las previsiones de ingresos del cuarto trimestre y a si la fortaleza de los precios podrá compensar el aumento de la factura del combustible.
Si el conflicto en Oriente Medio se prolonga, el mercado de futuros podría desmentir sus predicciones. Además, el reciente aumento en el rendimiento de los bonos del Tesoro a 10 años podría frenar el gasto de los consumidores.
También existe un riesgo político. La administración está sopesando la prohibición de las exportaciones de diésel. La semana pasada, decenas de grupos industriales advirtieron al presidente que dicha prohibición obligaría a las refinerías a reducir la producción y aumentar los precios del combustible para aviones, una opinión que, según se dice, comparten el secretario de Energía, Chris Wright, y el secretario del Interior, Doug Burgum. Como suelo decir, la política gubernamental es un preludio del cambio.
Comprar en tiempos de tormenta
Las acciones de las aerolíneas cotizan como si esta crisis del combustible fuera a durar para siempre. El mercado de futuros indica que no será así. Los viajeros están pagando precios más altos y la capacidad de los vuelos se mantiene bajo control.
Berkshire no apuesta a que el combustible para aviones vuelva a costar $2 dólares el galón. Parece apostar por la aerolínea mejor posicionada para salir victoriosa cuando el combustible cueste más que antes, y ha estado comprando incluso durante lo peor de la crisis.
Las participaciones pueden variar diariamente. La información sobre las participaciones se presenta al cierre del trimestre más reciente. Los siguientes valores mencionados en el artículo estaban en cartera en una o más cuentas administradas por U.S. Global Investors al 30/06/2026: United Airlines Holdings, Delta Air Lines, American Airlines Group, Valero Energy, Southwest Airlines, Deutsche Lufthansa y Ryanair Holdings.
El índice NYSE Arca Airline es un índice bursátil ponderado equitativamente que sigue el rendimiento de las principales aerolíneas. El S&P 500 es un índice bursátil que sigue el rendimiento de aproximadamente 500 de las mayores empresas que cotizan en bolsa en Estados Unidos.
El ratio precio-beneficio (P/E) a futuro mide el precio actual de las acciones de una empresa en relación con sus beneficios por acción (BPA) proyectados para los próximos 12 meses.
Todas las opiniones expresadas y los datos proporcionados están sujetos a cambios sin previo aviso. Algunas de estas opiniones pueden no ser apropiadas para todos los inversores. Al hacer clic en el/los enlace(s) anterior(es), será redirigido a un sitio web de terceros. U.S. Global Investors no respalda toda la información proporcionada por este/estos sitio(s) web y no se responsabiliza de su contenido.


