
Si solo se observara el precio del oro en septiembre, sería comprensible pensar que el mercado alcista había perdido fuerza. El metal precioso cayó un 6,3% durante el mes, y algunos medios financieros no tardaron en afirmar que había dejado de ser un activo refugio.
He dedicado toda mi vida profesional al oro y a las acciones de empresas mineras de oro, y puedo asegurarles que un mal mes rara vez refleja la realidad completa. Al analizar el tercer trimestre en su totalidad, se observa un panorama muy diferente.
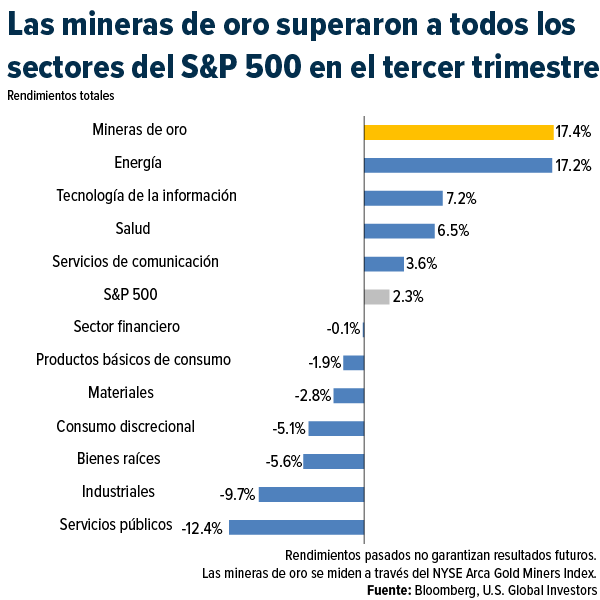
Las acciones de las mineras de oro, medidas por el índice NYSE Arca Gold Miners, registraron una rentabilidad total del 17,4% en el trimestre finalizado el 30 de septiembre. Esto fue suficiente para superar a todos los sectores del S&P 500, incluido el energético, que, impulsado por el alza de los precios del petróleo, obtuvo una ganancia del 17,2%. El propio S&P 500 registró una rentabilidad de tan solo el 2,3% en el tercer trimestre.
El mercado de bonos pasó a ser el protagonista.
El mercado de bonos pasó a ser el protagonista.
Septiembre estuvo marcado por las tasas de interés. El 16 de septiembre, la Reserva Federal subió las tasas por primera vez en más de tres años e indicó que podrían producirse más aumentos. Dos días antes, el rendimiento de los bonos del Tesoro a 10 años superó el 5% por segunda vez desde la crisis financiera de 2008.
Esto no fue solo un fenómeno estadounidense. Los rendimientos de los bonos subieron en todo el mundo. En el Reino Unido, el rendimiento de los bonos gubernamentales a 30 años superó el 6% el 1 de octubre, su nivel más alto desde 1998.
Como todos sabemos, el oro no paga intereses. Cuando se puede obtener un rendimiento cercano al 5% con un bono del Tesoro a dos años, aumenta el costo de mantener un metal que no genera intereses.
La cifra que más importa es el llamado rendimiento real. Es lo que paga un bono del Tesoro a 10 años después de descontar la inflación. Cerró septiembre en 2,93%, su nivel más alto desde noviembre de 2008, tras subir aproximadamente medio punto porcentual solo en septiembre y un punto porcentual completo desde comienzos de año.
Mientras tanto, el Índice del Dólar de EE. UU. subió más de un 2% en septiembre. Dado que el oro se cotiza en dólares, un dólar más fuerte encarece el metal para los compradores internacionales.
Al combinar todos estos factores, se obtiene la fórmula para un mes difícil. Históricamente, septiembre ha sido el mes más débil del año para el oro, y este fue peor que cualquier otro septiembre de la última década.
El oro ya ha pasado por esto antes
La teoría tradicional de Wall Street sostiene que el oro cae cuando aumentan los rendimientos reales. A veces ocurre así. En 2013, los rendimientos reales subieron alrededor de 1,5 puntos porcentuales y el oro perdió un 28%, uno de sus peores años en décadas.
Pero esta regla está lejos de ser infalible. Entre 2005 y 2007, los rendimientos reales se mantuvieron entre el 2% y casi el 3%, niveles similares a los actuales, y el precio del oro prácticamente se duplicó. En 2022, los rendimientos reales pasaron de niveles marcadamente negativos a positivos, un movimiento de más de 2,5 puntos porcentuales, y el oro terminó el año prácticamente sin cambios. Después, inició uno de los mayores repuntes de su historia, aun cuando los rendimientos se mantuvieron elevados.
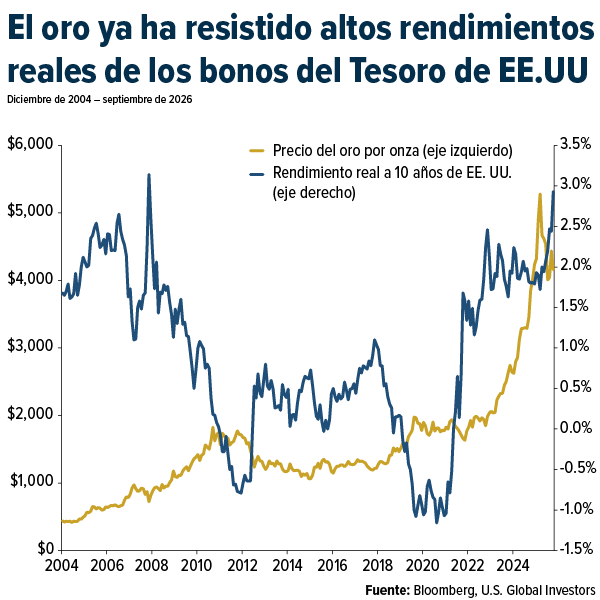
¿Qué diferencia a esos períodos? Quién está comprando. En 2013, los inversionistas occidentales estaban deshaciéndose de sus posiciones en oro. Hoy, los principales compradores mantienen sus posiciones con firmeza y continúan aumentándolas.
Eso ayuda a explicar por qué, al 2 de octubre, el oro acumula una caída de apenas el 4% en lo que va del año, pese a un aumento de un punto porcentual completo en los rendimientos reales.
El Love Trade mantuvo su fortaleza
Los lectores habituales saben que desde hace tiempo sostengo que el oro está impulsado por dos fuerzas: el Fear Trade y el Love Trade. El Fear Trade refleja la reacción de los inversionistas ante la inflación, las tasas de interés y las políticas gubernamentales. El Love Trade se refiere a la compra de oro por motivos culturales, tanto como regalo como forma de ahorro, especialmente en China e India.
El Fear Trade atravesó un septiembre difícil. El Love Trade, junto con las compras de los bancos centrales, mantuvo su impulso.
El banco central de China añadió más de 20 toneladas de oro en agosto, su mayor compra mensual desde 2023, extendiendo así su racha de compras a 22 meses consecutivos. China también importó un récord de 1.141 toneladas de oro durante los primeros ocho meses del año, superando ya el volumen importado en todo 2025. Polonia continúa comprando, mientras que el banco central de Corea del Sur planea adquirir oro en diciembre por primera vez desde 2013.
¿Por qué están haciendo esto los gobiernos? Por la seguridad de sus reservas. Después de ver cómo las reservas de Rusia fueron congeladas en 2022, muchos países buscan un activo que otro gobierno no pueda incautar simplemente con una decisión administrativa.
También vale la pena prestar atención al momento. La semana pasada comenzó la Semana Dorada en China, que tradicionalmente marca el inicio de la temporada de mayor demanda de oro en el país.
Los inversionistas aprovecharon la caída para comprar
No se trata solo de los bancos centrales. Los inversionistas particulares que invierten en oro a través de fondos cotizados en bolsa (ETFs) también mantuvieron sus posiciones.
Durante la mayor parte del último año, la cantidad de oro mantenida por los ETFs se movió prácticamente a la par con el precio del metal. Sin embargo, a finales de agosto, ambas tendencias comenzaron a divergir. El precio del oro cayó de alrededor de US$4.650 por onza a US$4.157, mientras que las tenencias de los ETFs continuaron aumentando hasta aproximadamente 100,9 millones de onzas, igualando su nivel más alto del último año.
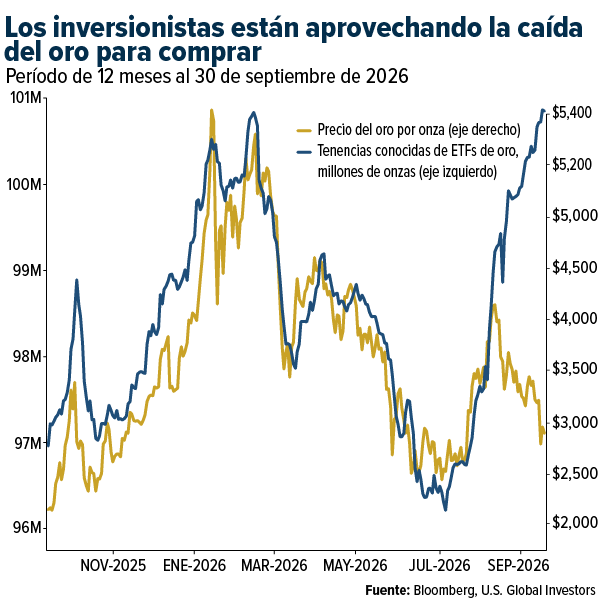
Los ETFs de oro físico que cotizan en Estados Unidos registraron entradas de capital por US$3.8 billones de dólares en septiembre, tras los US$7.9 billones de dólares de agosto. Cuando los precios caen y los inversionistas continúan comprando, eso me indica que la convicción sigue siendo sólida.
Las acciones de las mineras de oro siguen siendo ignoradas
Esto me lleva nuevamente a las compañías mineras de oro. Su sólido desempeño durante el trimestre no fue un hecho aislado. En los últimos cinco años, el NYSE Arca Gold Miners Index ha generado un rendimiento de aproximadamente 240%, frente a cerca de 137% del propio precio del oro.
Aun así, la mayoría de los inversionistas sigue sin prestarles atención. Las acciones de compañías mineras representan aproximadamente el 2% de los mercados bursátiles mundiales, su menor participación en 55 años. En conjunto, las 50 compañías mineras de oro más grandes del mundo tienen una capitalización de mercado inferior a la de Nvidia por sí sola.
Eso resulta difícil de conciliar con los fundamentales del sector. El flujo de caja libre por acción de las compañías mineras se ha multiplicado por diez desde 2020, y el rendimiento de las ganancias (earnings yield) del sector, de aproximadamente 12%, es el más alto de cualquier sector, según Jeff Clark, de Paydirt Prospector.
En pocas palabras, estas compañías están generando ganancias significativas en relación con las valoraciones que los inversionistas están pagando por ellas.
Los propios participantes de la industria parecen coincidir. Las grandes compañías mineras están volviendo a presentar ofertas de adquisición entre sí, incluida una oferta de US$27 billones de dolares por Northern Star, que fue rechazada la semana pasada por considerarse demasiado baja.
Mientras tanto, el mercado bursátil en general se encuentra cerca de máximos históricos y depende en gran medida de un reducido grupo de gigantes tecnológicos. JPMorgan recordó recientemente a los inversionistas que invertir en un fondo indexado no es lo mismo que estar diversificado. No podría estar más de acuerdo.
No dejes que un mal mes te desanime
Por ahora, el mercado de bonos seguirá marcando el rumbo. La buena noticia es que la inflación de agosto se ubicó por debajo de lo esperado, y los traders han reducido sus apuestas a una nueva subida de tasas por parte de la Reserva Federal en octubre.
El calendario también se vuelve más favorable a partir de ahora, si la historia sirve de referencia. Durante la última década, el oro ha registrado una ganancia promedio de aproximadamente 1,6% en octubre, mientras que diciembre y enero han sido sus dos meses más fuertes. Por supuesto, el desempeño pasado no garantiza resultados futuros, pero este patrón coincide con la temporada de compras del Love Trade, que ya está en marcha.
El oro ha tenido un año volátil, y espero que continúen las fluctuaciones. Precisamente por eso siempre he recomendado mantener una exposición del 10% al oro, con un 5% en oro físico y un 5% en acciones de compañías mineras de oro de alta calidad, realizando rebalanceos periódicos. No permitas que un mes difícil te haga abandonar una posición diseñada para el largo plazo.
El S&P 500 es un índice bursátil que mide el desempeño financiero de 500 de las compañías más grandes que cotizan en bolsa en Estados Unidos. El NYSE Arca Gold Miners Index es un índice modificado ponderado por capitalización de mercado que mide el desempeño de compañías que cotizan en bolsa a nivel mundial y cuya actividad principal es la minería de oro y plata. El Índice del Dólar de EE. UU. (U.S. Dollar Index) mide el valor del dólar estadounidense frente a una canasta de seis de las principales monedas extranjeras.
El flujo de caja libre por acción es una métrica financiera que mide la cantidad de efectivo que una compañía genera por cada acción después de cubrir sus gastos operativos y de capital. El rendimiento de las ganancias (earnings yield) es una métrica financiera que muestra el porcentaje de cada dólar invertido en una acción que corresponde a las ganancias generadas por la compañía.
Las posiciones pueden cambiar diariamente. Las posiciones se reportan al cierre del trimestre más reciente. Los siguientes valores mencionados en el artículo formaban parte de una o más cuentas administradas por U.S. Global Investors al 30 de septiembre de 2026: NVIDIA Corp.


