
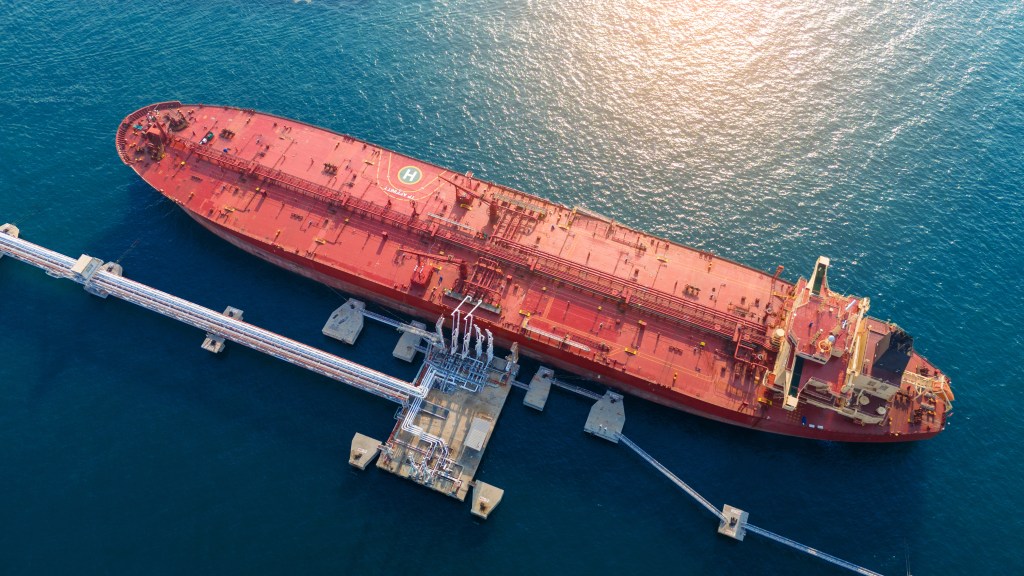
La semana pasada, se fijó un precio de $1,01 millones de dólares diarios para un superpetrolero que cargaba crudo en el Golfo de Omán para un viaje a Asia, y según se informa, se cerró otro acuerdo por $1,16 millones de dólares. Bloomberg Intelligence afirma que la tarifa de referencia para estos superpetroleros, o VLCC, alcanzó un récord de $907.635 dólares diarios el 6 de octubre y podría superar $1 millón de dólares antes de que termine el mes.
En marzo, escribí sobre las ganancias extraordinarias que estaban registrando las acciones de las compañías navieras, impulsadas por el fuerte aumento de las tarifas de transporte marítimo. Al igual que muchos otros, esperaba que el conflicto con Irán fuera intenso, pero de corta duración. Sin embargo, se ha prolongado mucho más de lo que yo y la mayoría de los analistas de Wall Street anticipábamos, y estas ganancias extraordinarias han dado paso a uno de los períodos más rentables que ha experimentado la industria naviera.
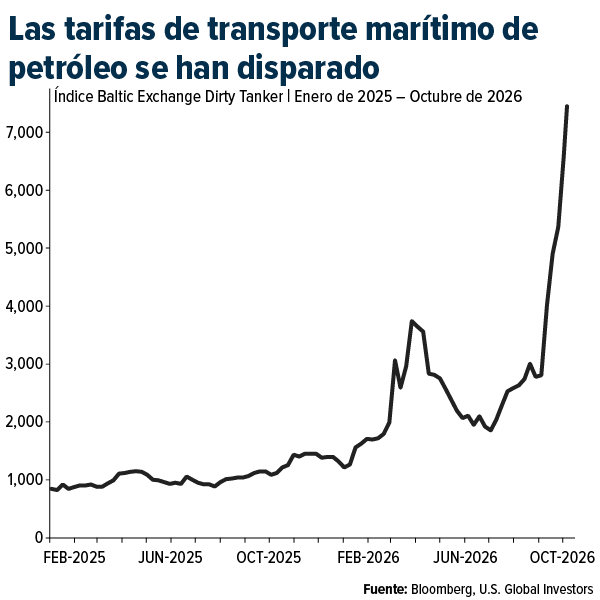
El índice Baltic Exchange Dirty Tanker Index, que mide el costo del transporte marítimo de petróleo crudo a través de decenas de rutas, se situó en 7.444 puntos el martes pasado. Esta cifra representa más de seis veces su nivel de hace un año y constituye el valor más alto registrado en los datos de Bloomberg desde 2010.
Cada desvío de ruta reduce la disponibilidad de buques en el mercado
¿Qué está impulsando este fenómeno? En una palabra: ineficiencia.
Dos de los principales puntos estratégicos del transporte marítimo en Oriente Medio, el estrecho de Ormuz y el estrecho de Bab el-Mandeb, continúan bajo amenaza. Actualmente, gran parte del petróleo crudo que sale del golfo Pérsico se transporta en buques petroleros más pequeños, bajo la protección de las fuerzas navales estadounidenses, para luego ser transferido a superpetroleros en el golfo de Omán. Mientras tanto, numerosas embarcaciones siguen optando por rutas mucho más largas, rodeando el continente africano.
Estos desvíos pueden prolongar los viajes marítimos varios días o incluso semanas más de lo habitual. Además, un buque que permanece en alta mar o esperando fondeado no puede transportar el siguiente cargamento. Según estimaciones de C.H. Robinson, aproximadamente el 12% de la capacidad mundial de los buques portacontenedores se encuentra actualmente inmovilizada únicamente debido a la congestión portuaria.
Las fábricas y los puertos operan a plena capacidad
Si las interrupciones en las rutas marítimas fueran el único factor detrás de este auge, tendría mis dudas sobre su sostenibilidad. Sin embargo, la demanda también se mantiene sólida.
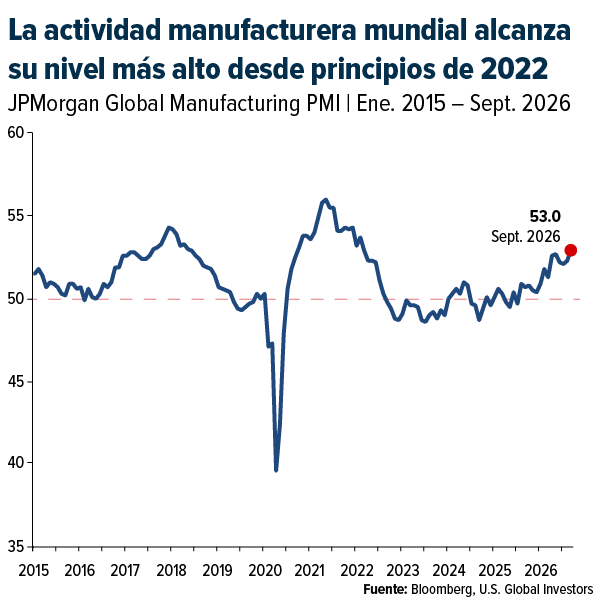
El índice global de gerentes de compras del sector manufacturero (PMI) de JPMorgan subió a 53,0 puntos el mes pasado, su nivel más alto desde febrero de 2022. Según S&P Global, este crecimiento se debe al aumento del gasto en infraestructura de inteligencia artificial (IA) y equipos de defensa, así como a la acumulación de inventarios por parte de las empresas ante el temor de nuevas interrupciones en las cadenas de suministro. En el conjunto de la economía, los nuevos pedidos de exportación crecieron al ritmo más acelerado en más de cinco años.
Como he señalado en numerosas ocasiones, históricamente el PMI ha sido un indicador adelantado útil para anticipar la demanda de bienes y materias primas, y en este momento está dando señales positivas.
Los datos del comercio internacional reflejan la misma tendencia. Según DHL, el comercio mundial de bienes creció durante el primer semestre de 2026 a un ritmo superior al de cualquier otro semestre de los últimos 15 años, con excepción del repunte posterior a la pandemia de COVID-19. Los productos relacionados con la inteligencia artificial (IA), como los semiconductores, representaron el 76% de ese crecimiento durante el primer trimestre.
Esta sólida demanda también se refleja en la actividad de los puertos estadounidenses, a pesar de que la confianza del consumidor se encuentra en su nivel más bajo de los últimos 12 meses. El puerto de Los Ángeles acaba de registrar el período de tres meses con mayor actividad de su historia, mientras que el volumen de importaciones previsto para el puerto de Long Beach durante las próximas tres semanas se sitúa aproximadamente un 50% por encima de los niveles registrados hace un año.
Las tarifas del transporte marítimo de contenedores hacia Estados Unidos se acercan a niveles récord
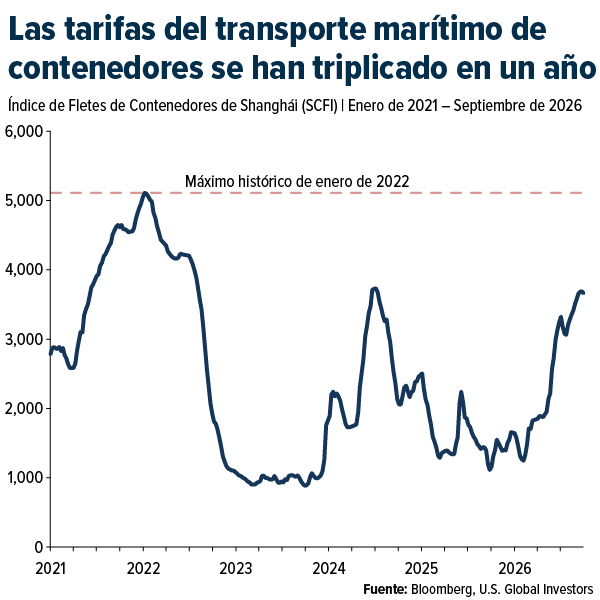
El índice de fletes de contenedores de Shanghái (Shanghai Containerized Freight Index), que mide las tarifas de transporte marítimo al contado (spot) para los buques que parten de China, se ha más que triplicado durante el último año. Sin embargo, todavía se encuentra aproximadamente un 28% por debajo del máximo histórico alcanzado en enero de 2022.
Sin embargo, el índice oculta una divergencia importante. Las tarifas en las rutas hacia Europa están comenzando a moderarse a medida que algunos servicios marítimos retoman el tránsito por el canal de Suez. Según el índice World Container Index de Drewry, el costo de transportar un contenedor de 40 pies desde Shanghái hasta Róterdam ha disminuido aproximadamente un 31% desde julio.
En cambio, las tarifas en las rutas hacia Estados Unidos siguen una tendencia opuesta. El costo de transportar ese mismo contenedor desde Shanghái hasta Nueva York asciende actualmente a US$10.428, un aumento del 78% desde mediados de junio. Además, las tarifas en la ruta entre el norte de Asia y la costa este de Estados Unidos se encuentran a tan solo unos US$200 de su máximo histórico, registrado en abril de 2022.
Curiosamente, transportar un contenedor de 40 pies desde Shanghái hasta Los Ángeles cuesta US$7.835, mientras que enviarlo de regreso tiene un costo de apenas US$791, aproximadamente una décima parte del valor del trayecto de ida.
Ganancias récord en toda la industria naviera
El aumento de las tarifas de transporte marítimo está beneficiando a toda la industria, como lo demuestran las proyecciones de resultados de las compañías navieras. Hapag-Lloyd comenzó el año con previsiones que oscilaban entre una pérdida de US$1.300 millones y una ganancia de US$400 millones. Desde entonces, la compañía ha revisado al alza sus proyecciones en dos ocasiones y ahora espera registrar ganancias operativas (EBIT) de entre US$1.250 millones y US$1.750 millones en 2026.
Zim, Maersk, Ocean Network Express y Matson también han revisado al alza sus proyecciones de resultados durante este año.
Los propietarios de buques petroleros también están obteniendo importantes beneficios. Teekay Tankers reportó una utilidad neta ajustada récord de US$193,6 millones en el segundo trimestre, equivalente a US$5,56 por acción, y cerró junio con más de US$1.200 millones en efectivo e inversiones a corto plazo.
Las tarifas elevadas son el propio remedio contra las tarifas elevadas
Como muchos de ustedes saben, el transporte marítimo es una industria cíclica, y los períodos de auge como el actual suelen sentar las bases de la próxima caída del sector.
Los propietarios de buques disponen actualmente de abundante liquidez y están destinando parte de esos recursos a la adquisición de nuevas embarcaciones. Según Hellenic Shipping News, en lo que va del año se han realizado pedidos de aproximadamente 198 superpetroleros VLCC, frente a los 89 registrados durante todo 2025. La cartera de pedidos de nuevos buques petroleros equivale actualmente al 37% de la flota existente.
Por su parte, la cartera de pedidos de buques portacontenedores ha alcanzado los 13 millones de TEUs (unidades equivalentes a contenedores de 20 pies), lo que representa aproximadamente el 37% de la capacidad actual de la flota mundial, estimada en 34,8 millones de TEUs, según Alphaliner. Esta capacidad supera la de las flotas combinadas de Maersk, CMA CGM y COSCO.
Estos nuevos buques no entrarán en operación al mismo tiempo, pero eventualmente se incorporarán al mercado. Se espera que, a partir de 2027, el crecimiento de la oferta de buques petroleros supere el de la demanda. Además, cuando se restablezca por completo el tránsito marítimo por el mar Rojo y el estrecho de Ormuz, las embarcaciones que actualmente deben recorrer rutas más largas quedarán disponibles para realizar otros viajes, lo que en la práctica supondrá un aumento casi inmediato de la capacidad de transporte marítimo.
Wall Street parece estar anticipando este escenario. Según Bloomberg, las estimaciones de consenso para las compañías propietarias de buques petroleros apuntan a que sus ganancias trimestrales alcanzarán un máximo durante el trimestre actual y disminuirán gradualmente hasta mediados de 2027.
Para los inversionistas, considero que este escenario refuerza la importancia de mantener el interés en el sector, sin perder de vista la cartera de pedidos de nuevos buques. Los flujos de caja son extraordinarios en este momento. Sin embargo, las tarifas elevadas terminan siendo su propio remedio, y los astilleros de todo el mundo ya están trabajando a plena capacidad para aumentar la oferta de embarcaciones y contribuir a su normalización.
Todas las opiniones expresadas y los datos proporcionados están sujetos a cambios sin previo aviso. Algunas de estas opiniones pueden no ser apropiadas para todos los inversionistas. Al hacer clic en los enlaces anteriores, será redirigido a sitios web de terceros. U.S. Global Investors no respalda necesariamente toda la información proporcionada por dichos sitios web y no se hace responsable de su contenido.
El índice de gerentes de compras (PMI, por sus siglas en inglés) es un indicador de la salud económica del sector manufacturero. Una lectura superior a 50 puntos indica expansión, mientras que una lectura inferior a 50 puntos señala contracción. El Baltic Exchange Dirty Tanker Index mide las tarifas de transporte marítimo de petróleo crudo en las principales rutas internacionales. El Shanghai Containerized Freight Index (SCFI) mide las tarifas al contado (spot) del transporte marítimo de contenedores desde Shanghái hacia los principales destinos mundiales. El World Container Index (WCI) de Drewry mide las tarifas de transporte marítimo de contenedores en las principales rutas comerciales entre Oriente y Occidente.
Las posiciones en cartera pueden cambiar diariamente. Las posiciones se reportan con fecha de cierre del trimestre más reciente. Los siguientes valores mencionados en este artículo formaban parte de una o más cuentas administradas por U.S. Global Investors al 30 de septiembre de 2026: COSCO SHIPPING Holdings Co Ltd., DHL Group, DHT Holdings Inc., Matson Inc. y Teekay Tankers Ltd.


